

Metzler Ratings
Stille Lasten der Lebensversicherer 2025
„Während der Niedrigzinsphase hatten sich bei den deutschen Lebensversicherern bis Ende 2021 stille Reserven von 155 Milliarden Euro angehäuft. Durch die abrupte globale Zinswende wurden daraus nur ein Jahr später stille Lasten von rund 105 Milliarden Euro." Nach temporären Zinssenkungen konnten die Lebensversicherer ihre stillen Lasten bis Ende 2023 auf rund 75 Milliarden Euro drücken – doch seither steigen sie wieder. „Die Rekordschulden des Bundes und die billionenschweren Sondervermögen treiben die Staatsverschuldung und damit die langfristigen Zinsen", sagt Dr. Marco Metzler.
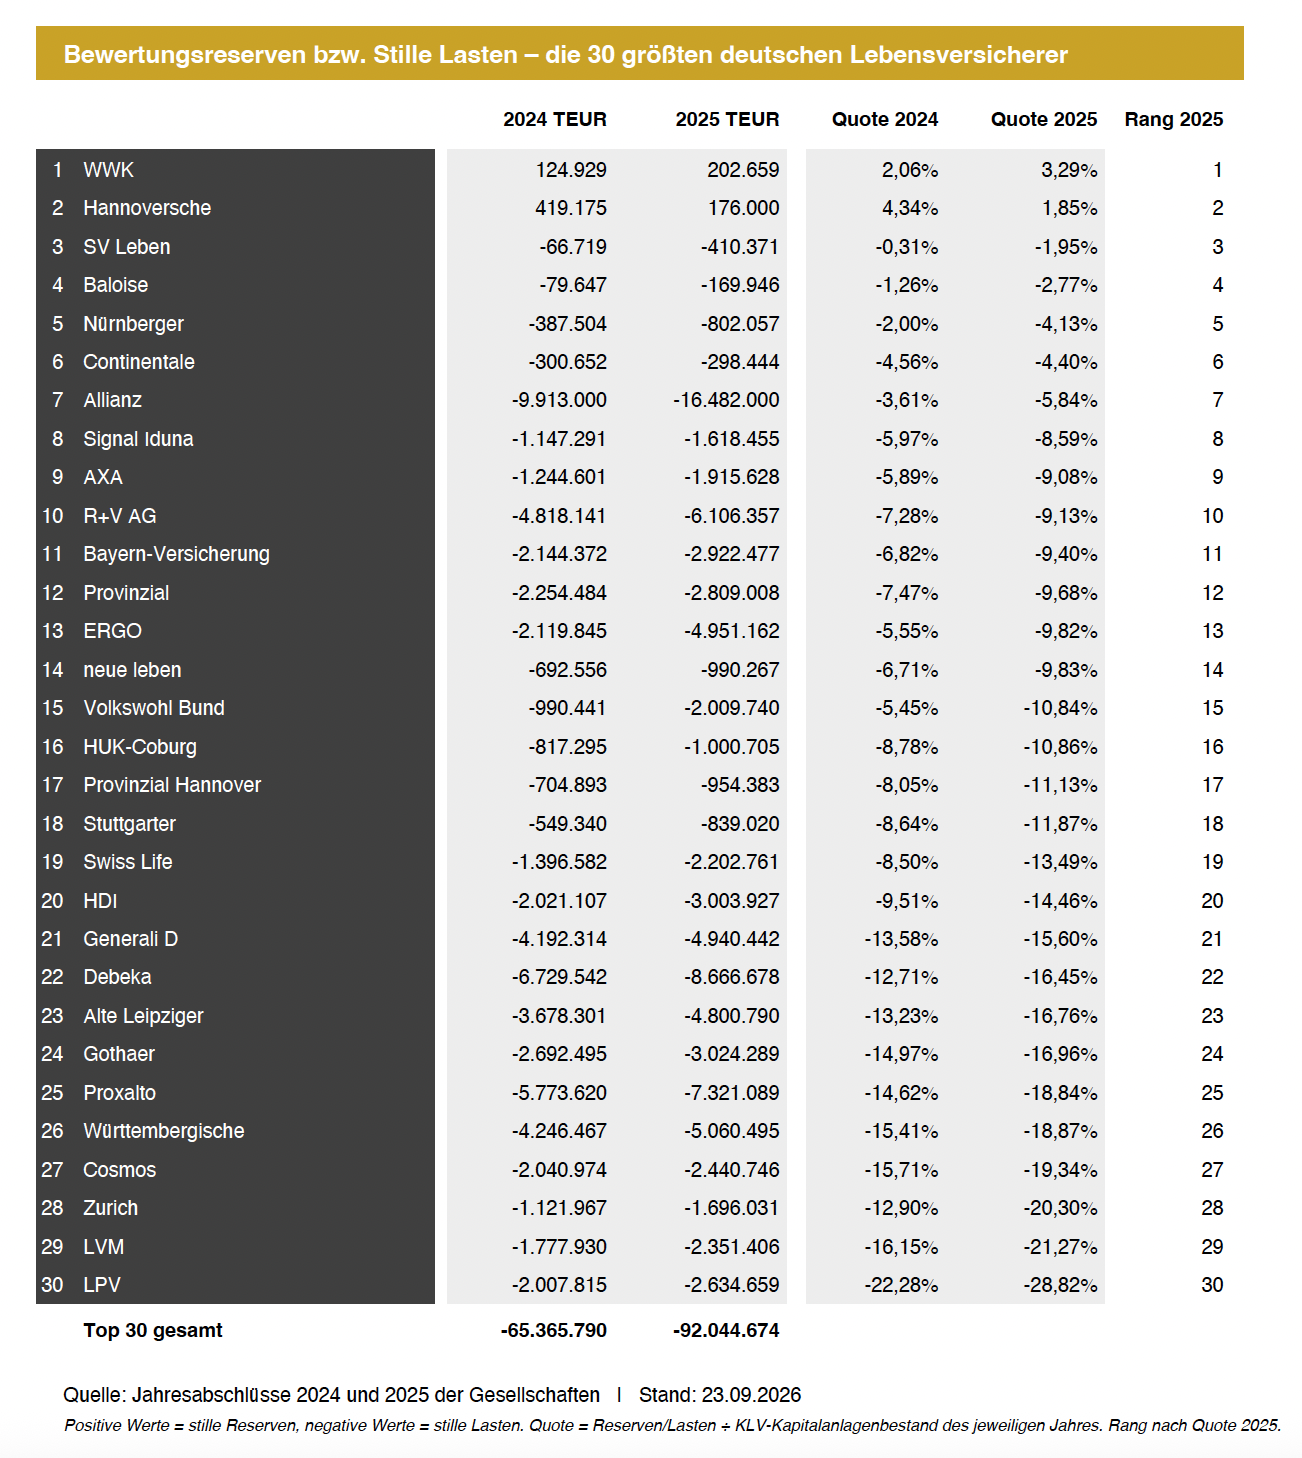
Die Jahresabschlüsse 2025 zeigen das Ausmaß: Allein bei den 30 größten deutschen Lebensversicherern summieren sich die stillen Lasten per 31.12.2025 auf netto rund 92 Milliarden Euro, nach rund 65 Milliarden ein Jahr zuvor – rund zehn Prozent des verwalteten Kapitalanlagenbestands. Seit dem Bilanzstichtag ist die Rendite zehnjähriger Bundesanleihen von 2,9 auf über 3,5 Prozent geklettert. „Rechnet man diesen Zinsanstieg hoch, erreichen die stillen Lasten aktuell einen nie gekannten Höchststand von rund 127 Milliarden Euro", schätzt Dr. Metzler. Bei vier Prozent zum Jahresende wären es rund 150 Milliarden Euro.
Doch ist die Lage von Versicherer zu Versicherer, wie schon im Vorjahr, völlig unterschiedlich. Nur zwei der 30 größten Gesellschaften haben ihre Hausaufgaben gemacht: In den Bilanzen der WWK und der Hannoverschen schlummern keine stillen Lasten mehr, sondern stille Reserven. Bei zehn Gesellschaften übersteigen die stillen Lasten dagegen 15 Prozent des Kapitalanlagenbestands – von Generali Deutschland mit 15,6 Prozent bis zur LPV mit 28,8 Prozent, dem Höchstwert der Analyse.
Besonders kritisch wird es dort, wo die stillen Lasten größer sind als Eigenkapital, Passivreserven und Zinszusatzreserve zusammen. Das trifft per 31.12.2025 auf neun der 30 größten Gesellschaften zu – im Vorjahr waren es sechs.
Quelle: Jahresabschlüsse 2024 und 2025 der Gesellschaften. Stand: 23.09.2026